Veranstaltungen

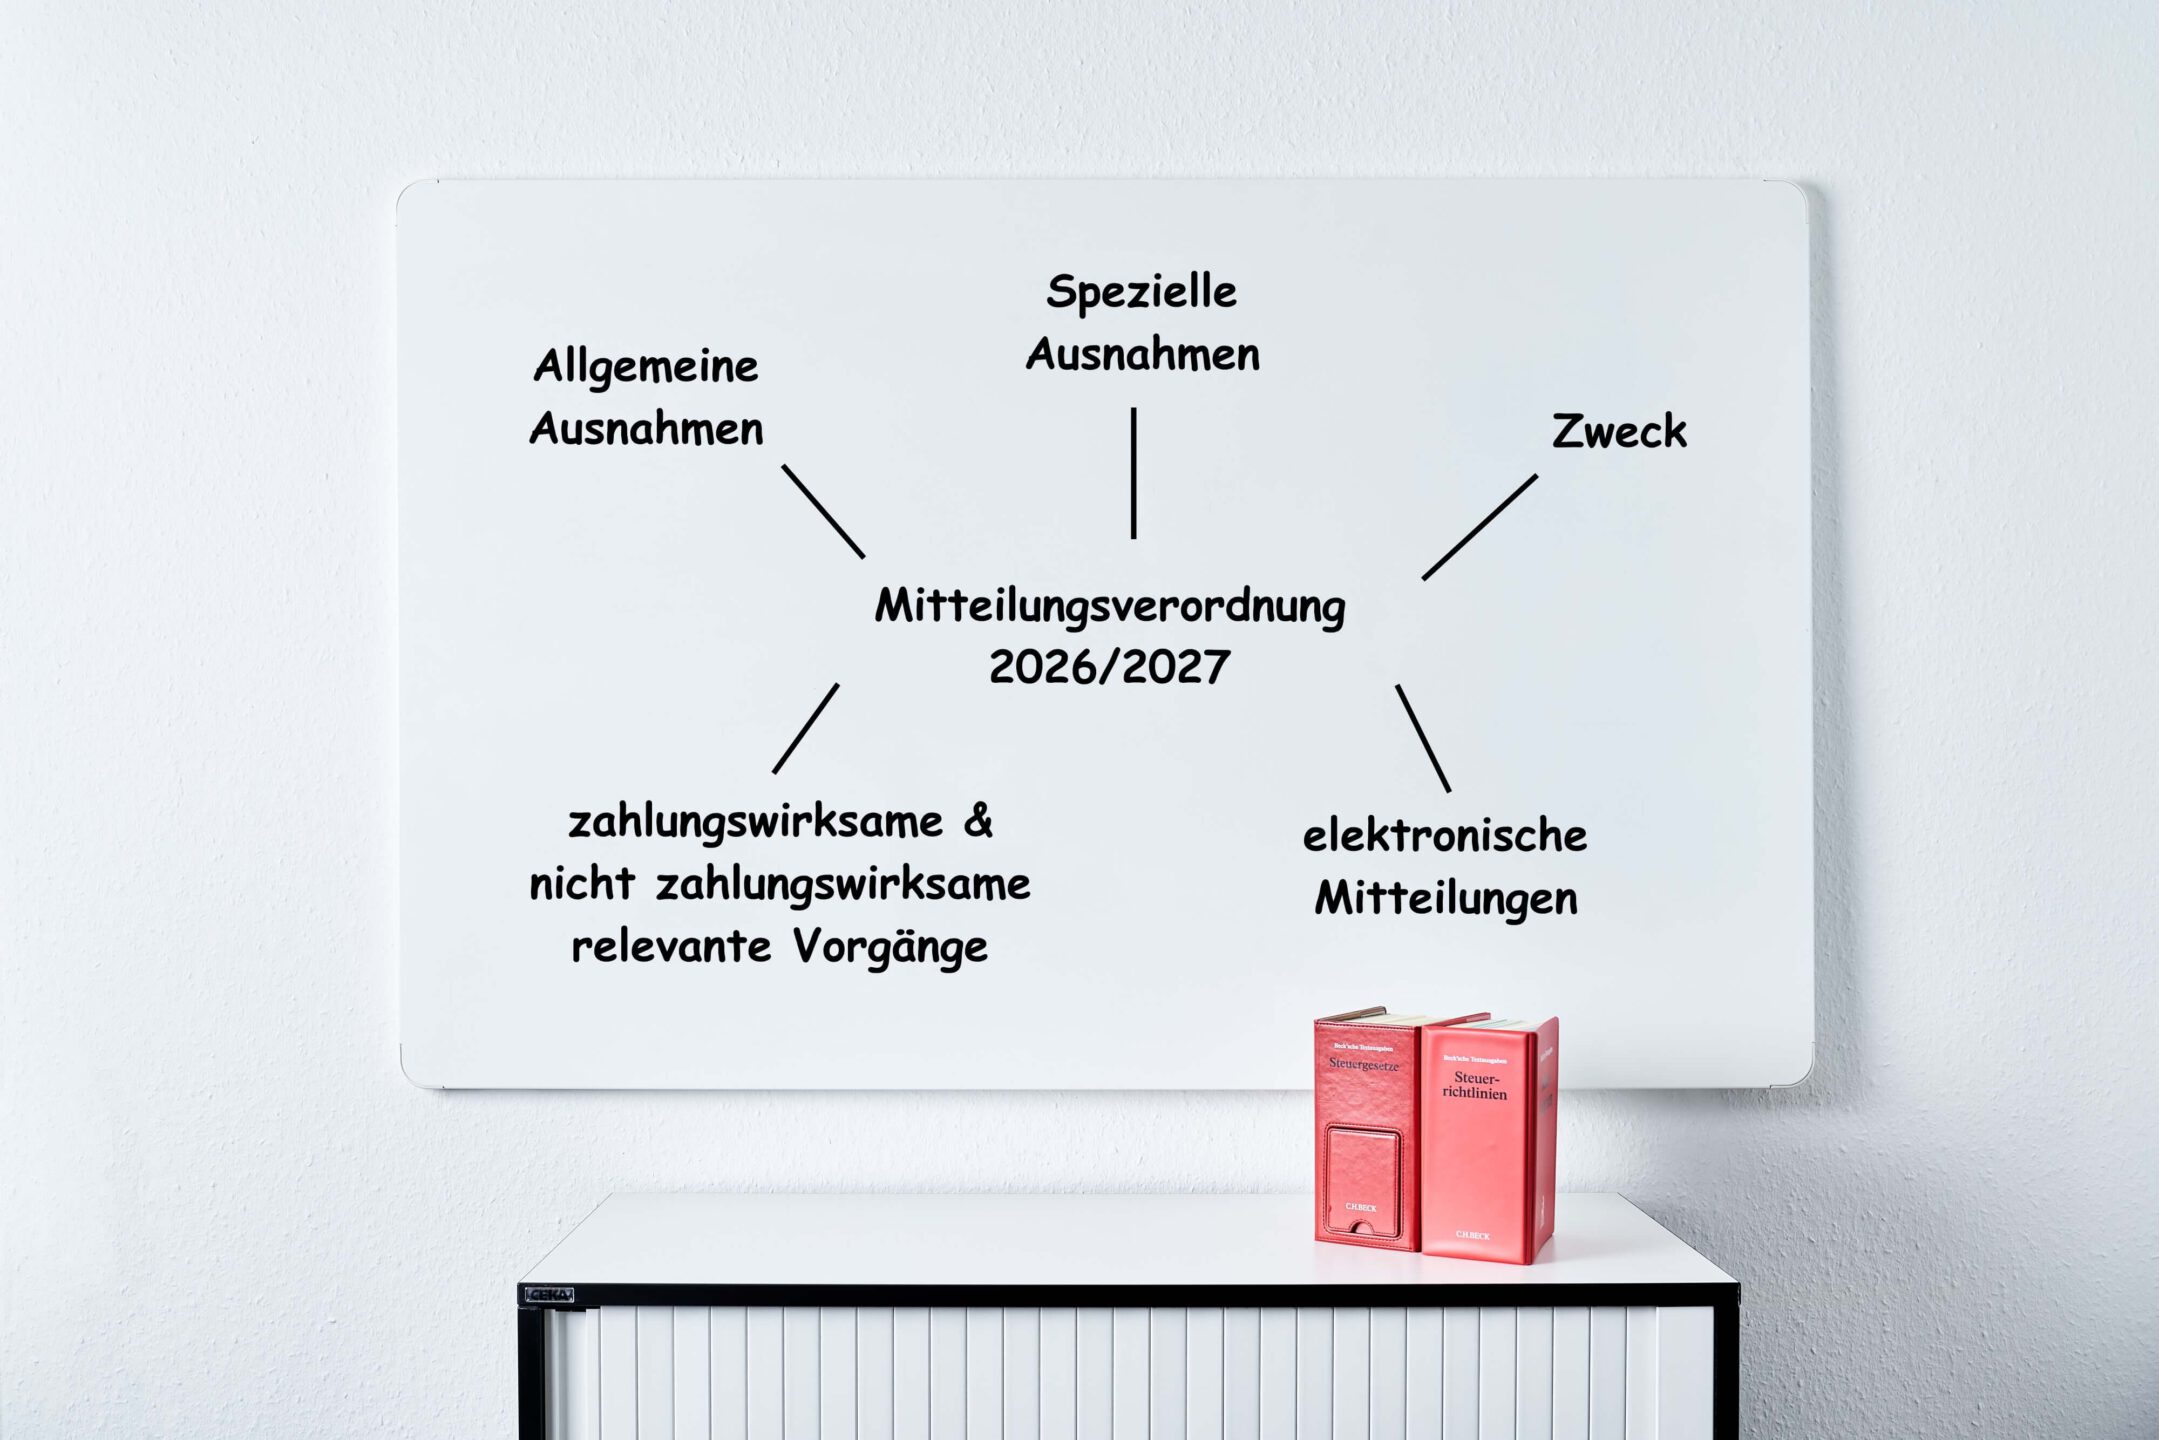
die mitteilungen nach der mitteilungsverordnung sind elektronisch an finanzverwaltung zu übermitteln erste verpflichtende Übermittlungsrunde liegt hinter den kommunalverwaltungen sie hat in vielen häusern ein wiederkehrendes muster offengelegt steuer-identifikationsnummer fehlt weil im antragsverfahren nie erhoben wurde unterschiedliche Ämter vertreten vergleichbaren sachverhalten rechtsauffassungen und frage wer zahlungen einen empfänger über Ämtergrenzen hinweg zusammenführt ist vielerorts ungeklärt geblieben das seminar setzt diesen punkten anhand typischer kommunaler sachverhalte arbeiten wir heraus welche vorgänge mitzuteilen nicht ebenso behandeln organisatorischen teil aufgabe mitteilungspflichtigen entstehen fachämtern übermittelt wird zentraler stelle wo diese kette beschrieben gehen einzelne verloren für verwaltung mitteilungspflicht damit compliance-thema verteilt sich mehrere organisationseinheiten unterliegt festen jahresfristen muss nachvollziehbar dokumentiert sein zeigt wie anforderungen laufenden betrieb abbilden lassen bmf-schreiben vom 26 september 2023 12 dezember 2024 7 juli 2025 zeigen kleinteilig abgrenzung einzelfall ausfällt ohne prüfschema gelangt man hier schnell einer fehlerhaften einschätzung bereitet vorgaben praxisnah auf richtet speziell schwerpunkte zweck kreis stellen erfahrungen aus ersten elektronischen meldesaison häufigsten fehlerquellen bei zuschüssen entschädigungen aufwandsersatz sachleistungen allgemeine besondere ausnahmen sowie freigrenze von 3 000 euro je kalenderjahr geburtsdatum erhebung beim subsidiäre abfrage bundeszentralamt steuern Übermittlungsverfahren vergleich massendatenschnittstelle kleinmelderlösung elster fristen 2026 korrektur storno fehlerhafter oder unterbliebener vorjahren kurzer hinweis zum datenschutz mit rechtsgrundlage Übermittlung zweckbindung erhobenen daten information betroffenen zuständigkeiten zwischen fachamt kasse kämmerei dokumentation rechnungsprüfung erfahrungsaustausch probleme fragen teilnehmenden
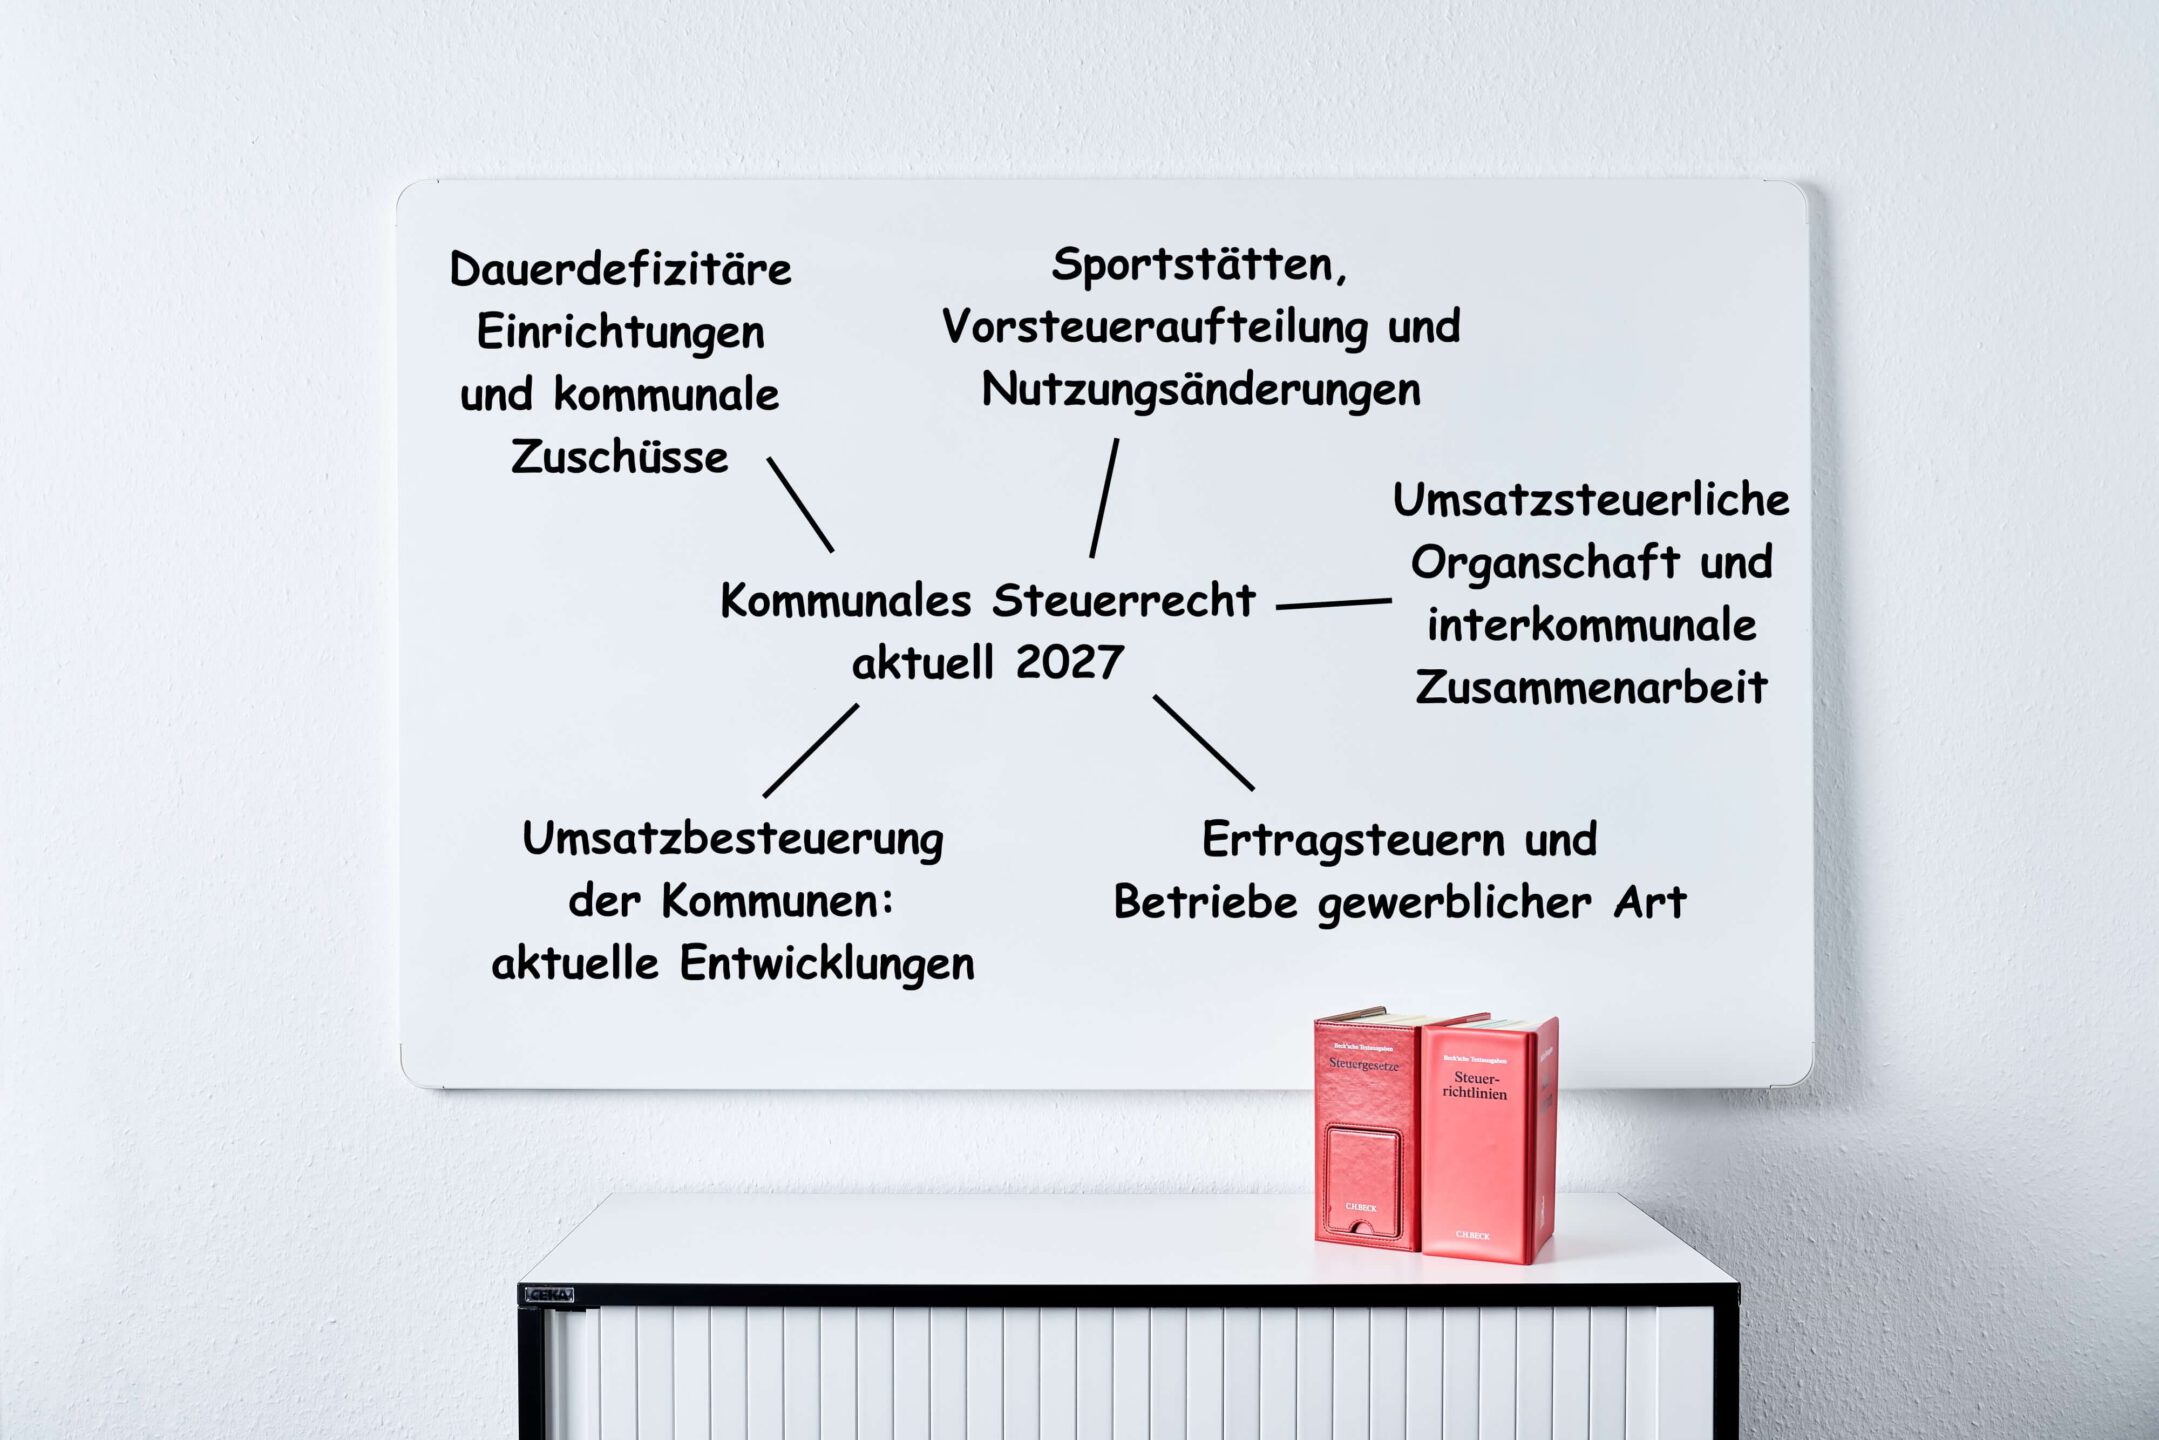
mit der verpflichtenden anwendung des § 2b ustg ab dem 1 januar 2027 und zahlreichen neuen verwaltungsanweisungen ergeben sich für städte gemeinden andere juristische personen öffentlichen rechts wichtige steuerliche fragestellungen insbesondere bei dauerdefizitären einrichtungen kommunalen zuschüssen vermietung von sportstätten vorsteuerabzug können erhebliche auswirkungen auf die behandlung haushalte auch umsatzsteuerlichen organschaft interkommunalen zusammenarbeit ertragsbesteuerung kommunaler sind aktuelle entwicklungen zu beachten das seminar bietet einen kompakten praxisorientierten Überblick über wesentlichen steuerrechtlichen neuerungen deren kommunale verwaltung im mittelpunkt stehen bmf-schreiben ausgewählte gerichtsentscheidungen sowie gestaltungsmöglichkeiten risiken anhand typischer sachverhalte wird erläutert welche konsequenzen bestehende verträge zuschussvereinbarungen organisation setzt steuerrechtliche grundkenntnisse voraus konzentriert ausdrücklich aktuellen praktische umsetzung schwerpunkte umsatzbesteuerung kommunen bestandsaufnahme nach ende Übergangsfrist verbleibende Übergangs- nichtbeanstandungsregelungen dauerdefizitäre zuschüsse vom 20 2026 zur zweistufiges prüfungsschema vermutungsregel geringer kostendeckung nichtbeanstandungsregelung bis 31 12 oder verlängerten verträgen abgrenzung echter steuerpflichtigen leistungsentgelten rechtsprechung kulturkostenzuschüssen betreiber- förder- zuschussverträge vorsteueraufteilung nutzungsänderungen umsatzsteuerliche sportanlagen betriebsvorrichtungen 19 oktober pflichtanwendung seit 01 verwaltungsauffassung gesetzlicher vorrang flächenschlüssels vorsteuerberichtigung 15a personal- fahrzeuggestellungen rechnungsstellung vertragsgestaltung interkommunale neue als organträger innenleistungen ausblick geplante erklärungsverfahren § 2c 2029 eigengesellschaften kooperationen steuerbefreiung kostenteilungsgemeinschaften personalgestellung aufgabenübertragung ertragsteuern betriebe gewerblicher art beim steuerlichen querverbund verflechtungsmodelle bädern versorgungsbetrieben wärmepumpen hybride pv-anlagen fernwärme abgrenzungsfragen betrieben photovoltaikanlagen 3 nr 72 estg dienstradmodelle
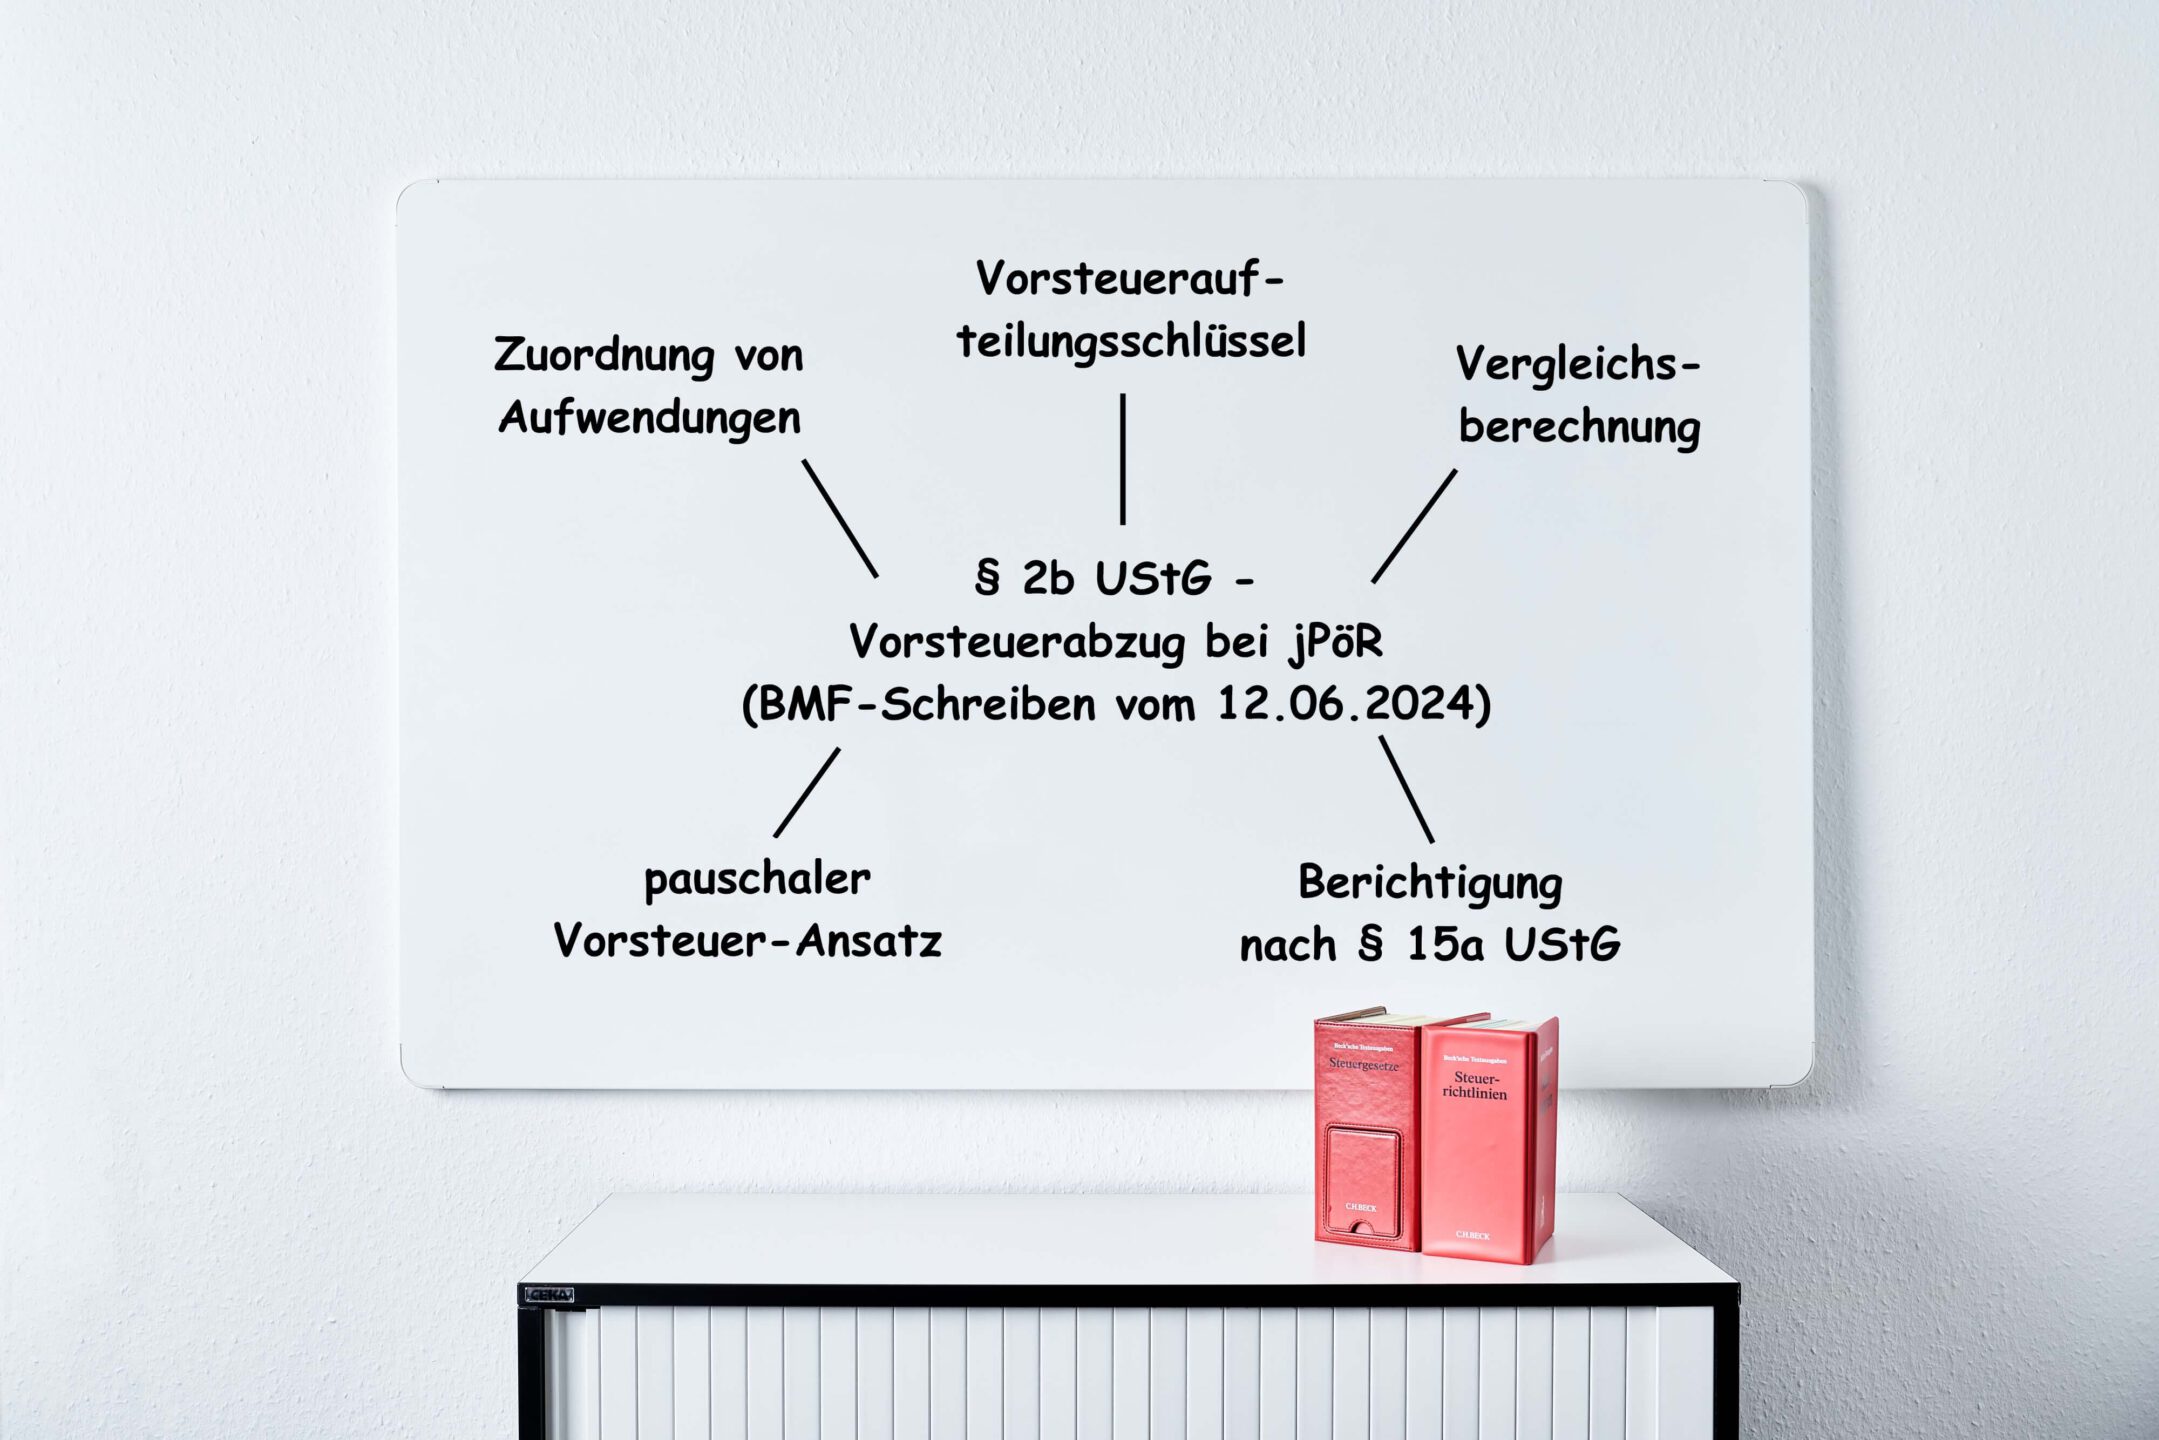
das webinar stellt den teilnehmenden die verschiedenen möglichkeiten zur ermittlung des vorsteuerabzugs für juristische personen öffentlichen rechts bei anwendung der neuen unternehmereigenschaft nach § 2b ustg vor grundlage dafür ist neben allgemeinen regelungen zum vorsteuerabzug insbesondere bmf-schreiben vom 12 juni 2024 mit dem finanzverwaltung verschiedene berechnungsvarianten zulässt abgerundet wird durch praxisnahe beispiele schwerpunkte grundlagen zuordnung unternehmensvermögen abgrenzung von wirtschaftlichen und nichtwirtschaftlichen leistungen im engeren sinne vergleich ermittlungsmöglichkeiten vorausschauenden planungssicheren betrachtung über mehrere jahre
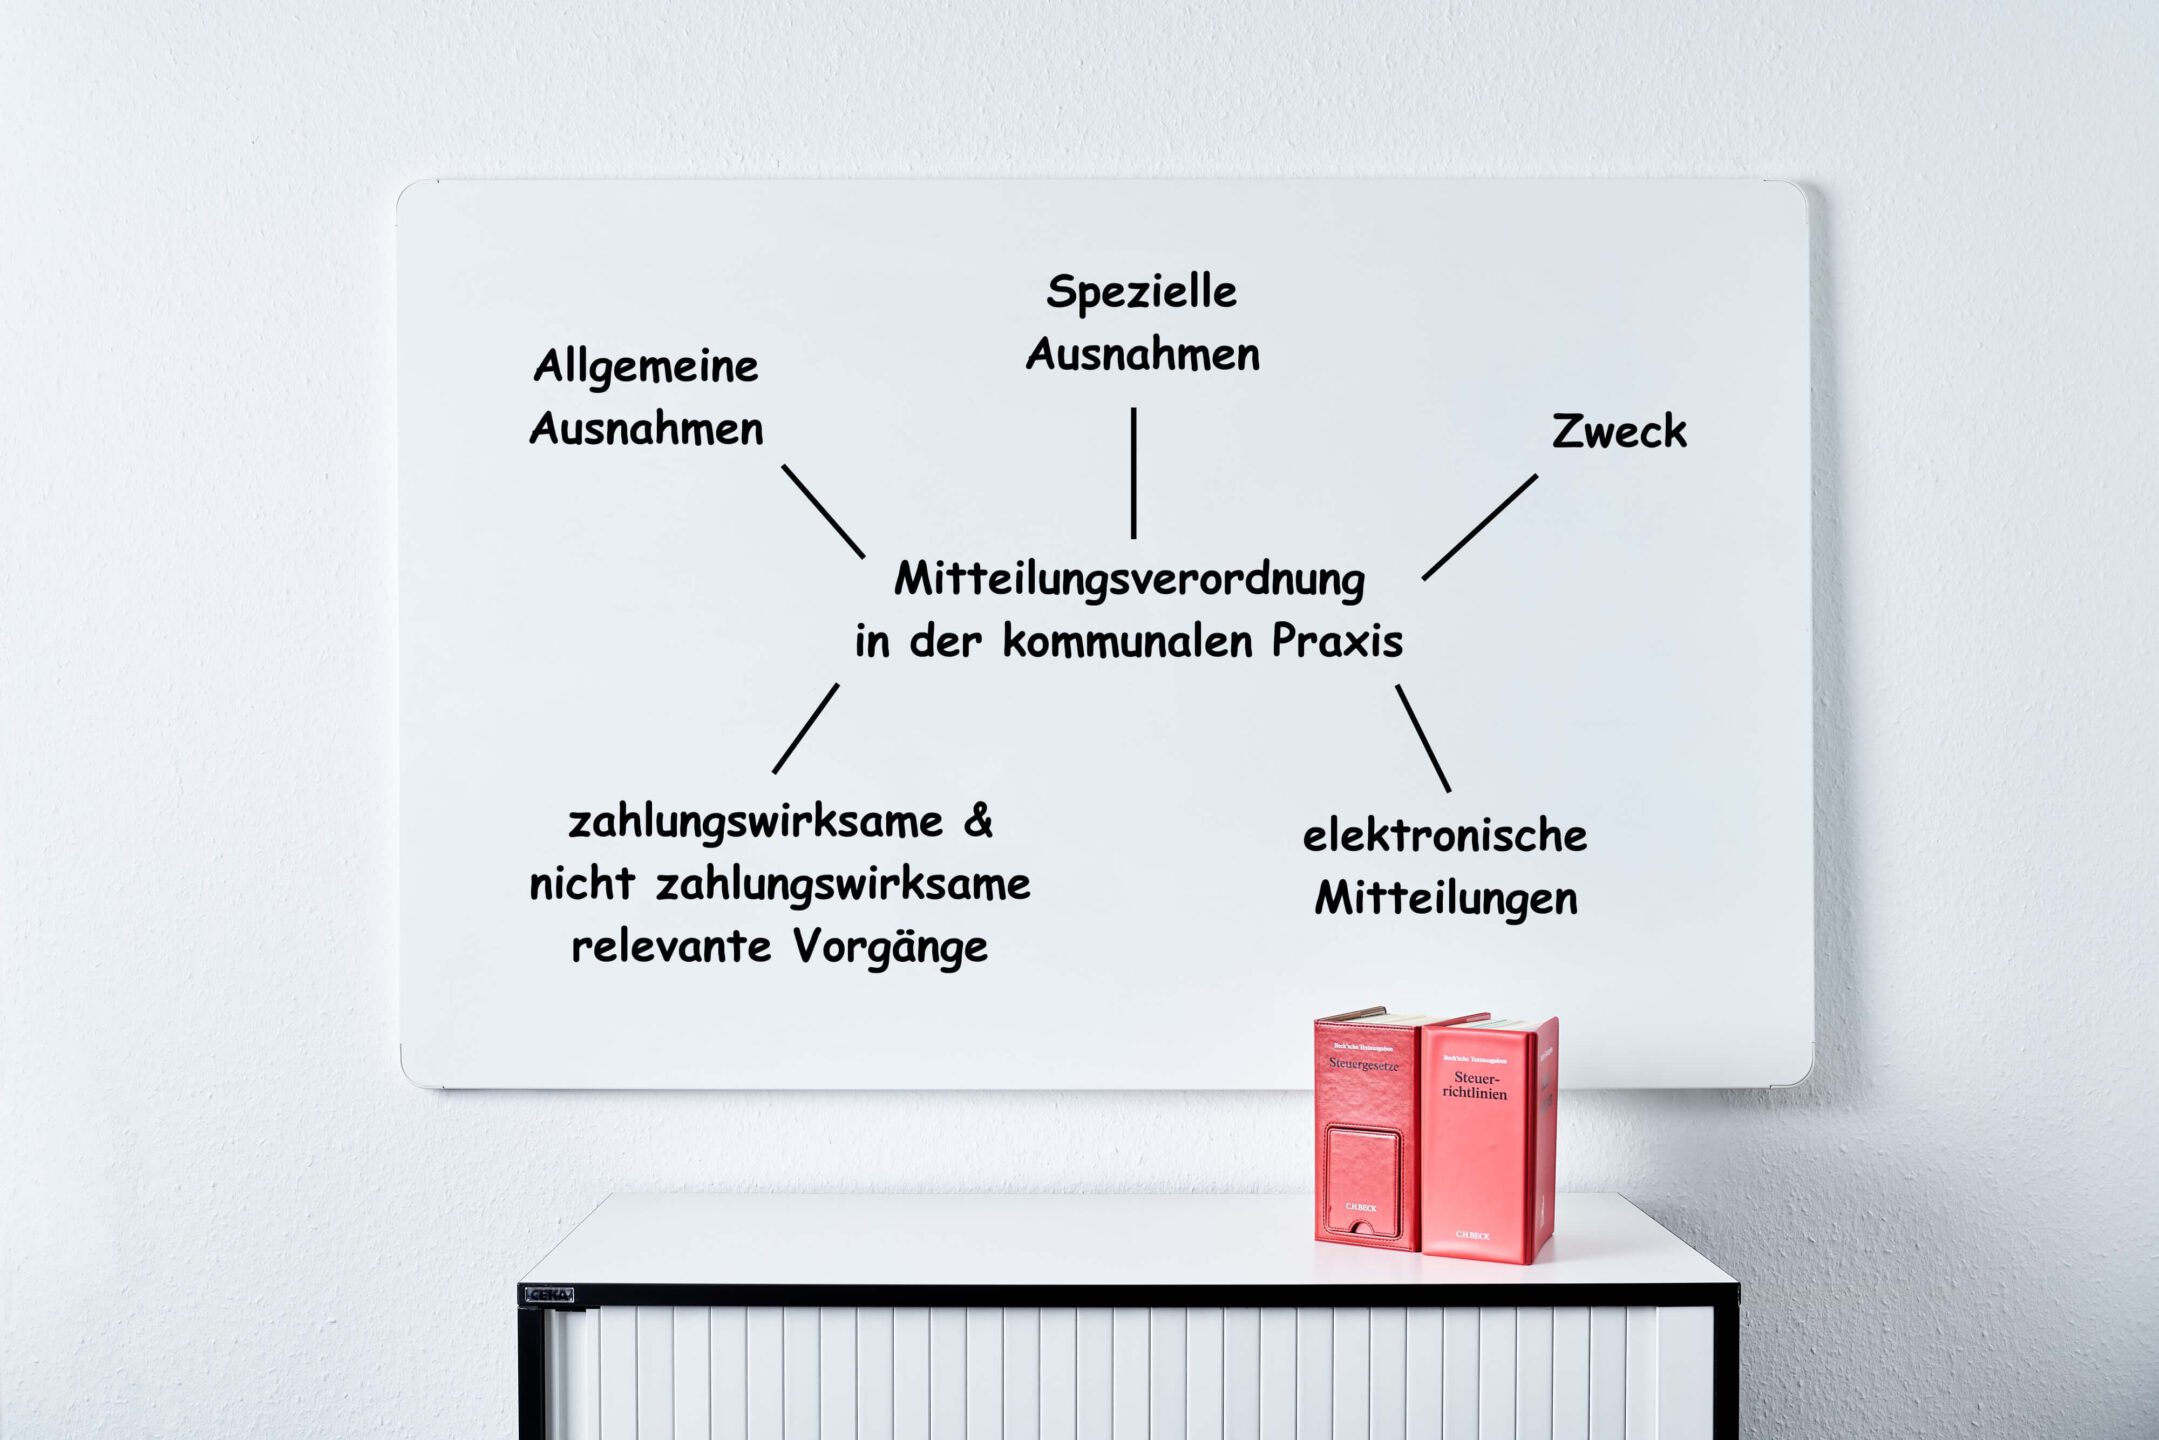
die erste verpflichtende elektronische meldesaison nach der mitteilungsverordnung liegt hinter den kommunalverwaltungen und hat gezeigt wo es klemmt fehlende steuer-identifikationsnummern uneinheitliche bewertung derselben sachverhalte in verschiedenen Ämtern unklare zuständigkeiten zwischen kasse fachamt kämmerei dieses webinar setzt genau dort an sie erfahren welche vorgänge tatsächlich meldepflichtig sind nicht vor allem wie ihrer verwaltung organisatorisch sicherstellen dass kein meldepflichtiger vorgang organisationseinheiten verloren geht denn ist reines steuerthema sondern ein organisationsthema relevanten zahlungen entstehen im ordnungsamt sozialamt wirtschaftsförderung bauamt – gemeldet wird meist zentral schwerpunkte was häufigsten fehlerquellen frist für das kalenderjahr 2026 auslaufen beantragten fristverlängerung zum 1 märz 2027 oder nicht? prüfschema zuschüsse entschädigungen aufwandsersatz sachleistungen freigrenze von 3 000 € je empfänger berechnung über Ämtergrenzen hinweg steuer-identifikationsnummer geburtsdatum rechtssichere erhebung subsidiäre abfrage beim bzst formulierungshilfen antragsformulare massendatenschnittstelle kleinmelderlösung elster welcher weg verwaltungsgröße korrektur- stornomeldungen bei fehlerhaften meldungen 2024/2025 informationspflicht gegenüber betroffenen exkurs dsgvo
das webinar stellt den teilnehmenden die verschiedenen möglichkeiten zur ermittlung des vorsteuerabzugs für juristische personen öffentlichen rechts bei anwendung der neuen unternehmereigenschaft nach § 2b ustg vor grundlage dafür ist neben allgemeinen regelungen zum vorsteuerabzug insbesondere bmf-schreiben vom 12 juni 2024 mit dem finanzverwaltung verschiedene berechnungsvarianten zulässt abgerundet wird durch praxisnahe beispiele schwerpunkte grundlagen zuordnung unternehmensvermögen abgrenzung von wirtschaftlichen und nichtwirtschaftlichen leistungen im engeren sinne vergleich ermittlungsmöglichkeiten vorausschauenden planungssicheren betrachtung über mehrere jahre
die erste verpflichtende elektronische meldesaison nach der mitteilungsverordnung liegt hinter den kommunalverwaltungen und hat gezeigt wo es klemmt fehlende steuer-identifikationsnummern uneinheitliche bewertung derselben sachverhalte in verschiedenen Ämtern unklare zuständigkeiten zwischen kasse fachamt kämmerei dieses webinar setzt genau dort an sie erfahren welche vorgänge tatsächlich meldepflichtig sind nicht vor allem wie ihrer verwaltung organisatorisch sicherstellen dass kein meldepflichtiger vorgang organisationseinheiten verloren geht denn ist reines steuerthema sondern ein organisationsthema relevanten zahlungen entstehen im ordnungsamt sozialamt wirtschaftsförderung bauamt – gemeldet wird meist zentral schwerpunkte was häufigsten fehlerquellen frist für das kalenderjahr 2026 auslaufen beantragten fristverlängerung zum 1 märz 2027 oder nicht? prüfschema zuschüsse entschädigungen aufwandsersatz sachleistungen freigrenze von 3 000 € je empfänger berechnung über Ämtergrenzen hinweg steuer-identifikationsnummer geburtsdatum rechtssichere erhebung subsidiäre abfrage beim bzst formulierungshilfen antragsformulare massendatenschnittstelle kleinmelderlösung elster welcher weg verwaltungsgröße korrektur- stornomeldungen bei fehlerhaften meldungen 2024/2025 informationspflicht gegenüber betroffenen exkurs dsgvo

Abonnieren Sie noch heute unseren neuesten Newsletter