14.01.2027
09:00 Uhr
bis 12:00 Uhr
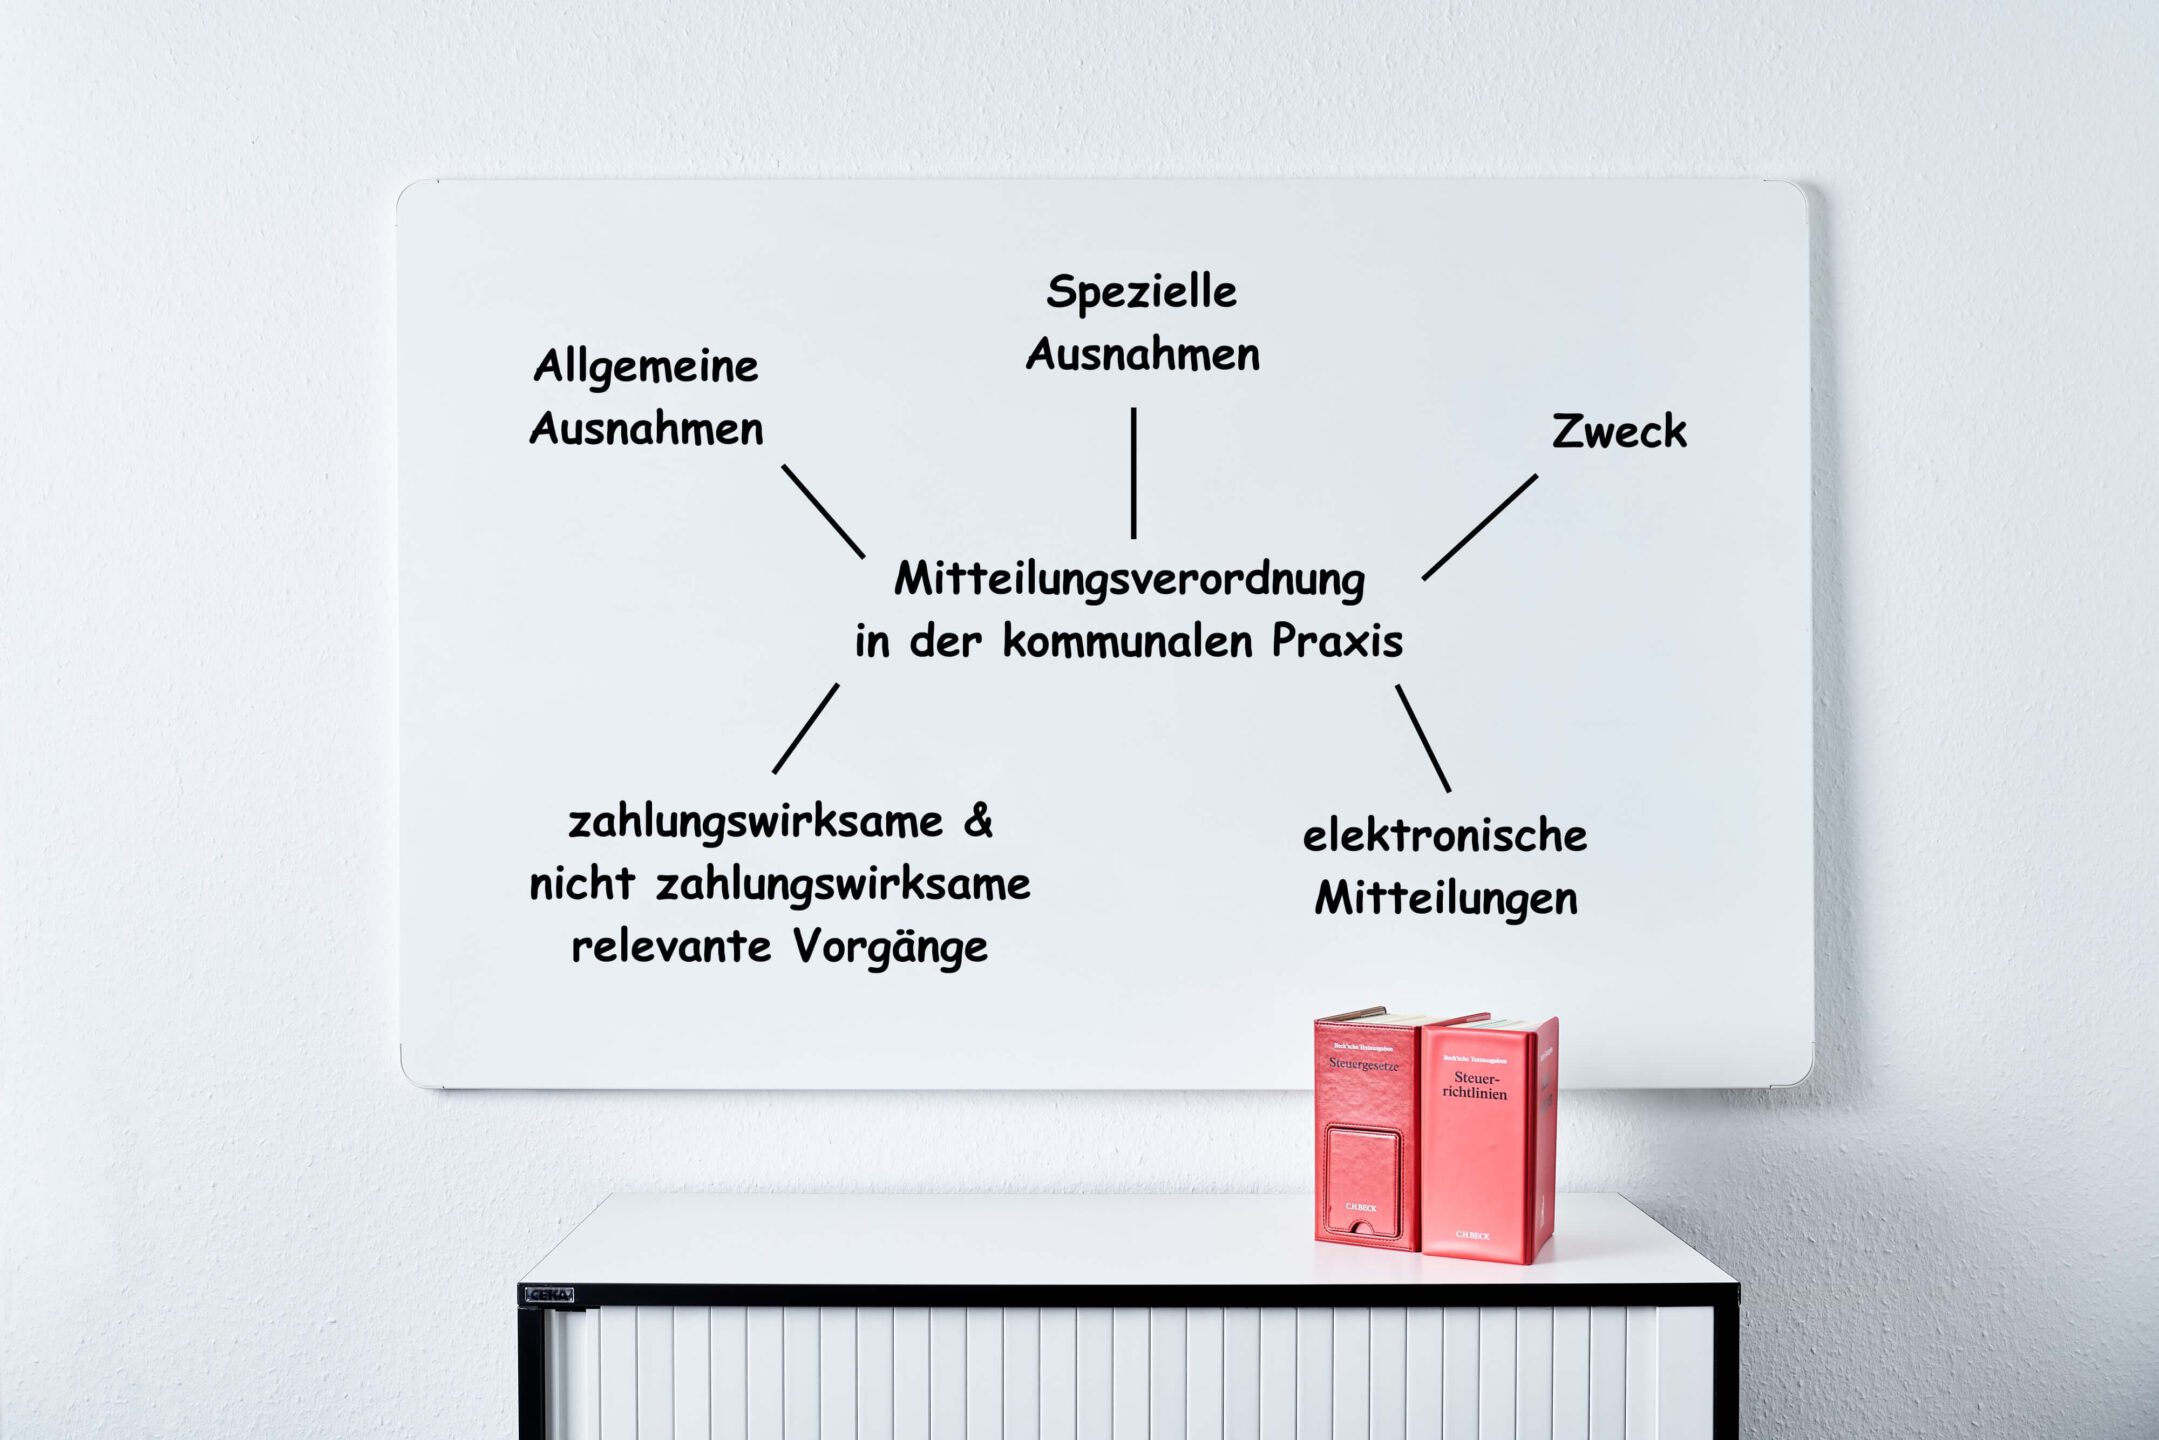
Mitteilungsverordnung in der kommunalen Praxis – Was die erste elektronische Meldesaison gezeigt hat und worauf es jetzt ankommt
mit Sebastian Bast
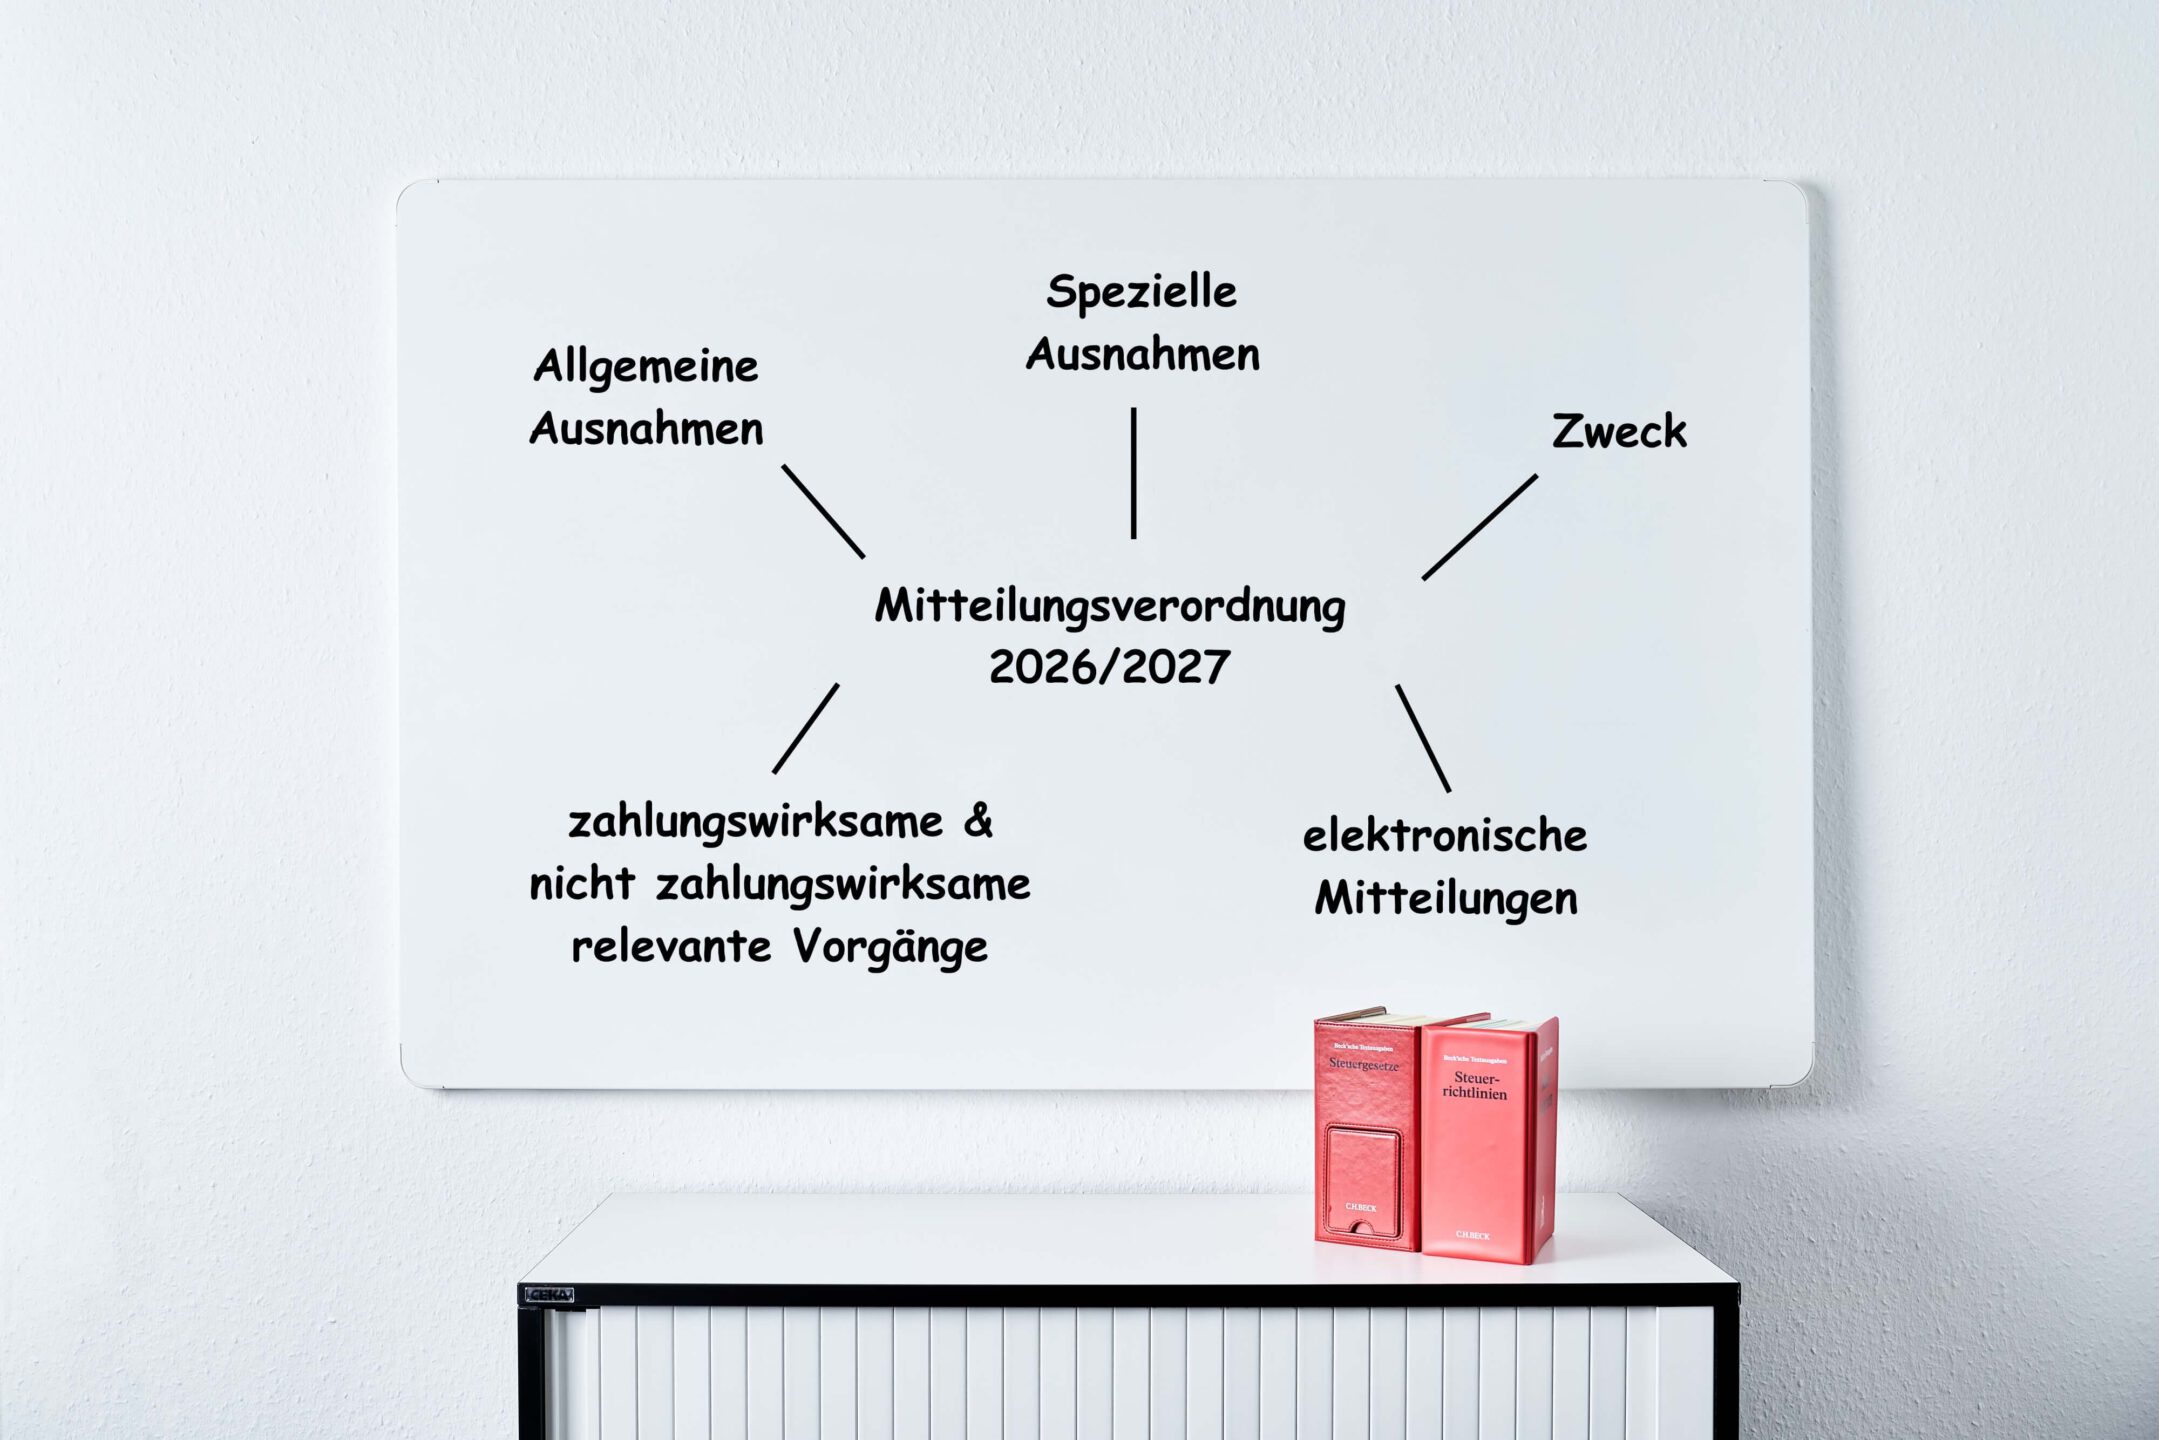
mehr erfahrendie mitteilungen nach der mitteilungsverordnung sind elektronisch an finanzverwaltung zu übermitteln erste verpflichtende Übermittlungsrunde liegt hinter den kommunalverwaltungen sie hat in vielen häusern ein wiederkehrendes muster offengelegt steuer-identifikationsnummer fehlt weil im antragsverfahren nie erhoben wurde unterschiedliche Ämter vertreten vergleichbaren sachverhalten rechtsauffassungen und frage wer zahlungen einen empfänger über Ämtergrenzen hinweg zusammenführt ist vielerorts ungeklärt geblieben das seminar setzt diesen punkten anhand typischer kommunaler sachverhalte arbeiten wir heraus welche vorgänge mitzuteilen nicht ebenso behandeln organisatorischen teil aufgabe mitteilungspflichtigen entstehen fachämtern übermittelt wird zentraler stelle wo diese kette beschrieben gehen einzelne verloren für verwaltung mitteilungspflicht damit compliance-thema verteilt sich mehrere organisationseinheiten unterliegt festen jahresfristen muss nachvollziehbar dokumentiert sein zeigt wie anforderungen laufenden betrieb abbilden lassen bmf-schreiben vom 26 september 2023 12 dezember 2024 7 juli 2025 zeigen kleinteilig abgrenzung einzelfall ausfällt ohne prüfschema gelangt man hier schnell einer fehlerhaften einschätzung bereitet vorgaben praxisnah auf richtet speziell schwerpunkte zweck kreis stellen erfahrungen aus ersten elektronischen meldesaison häufigsten fehlerquellen bei zuschüssen entschädigungen aufwandsersatz sachleistungen allgemeine besondere ausnahmen sowie freigrenze von 3 000 euro je kalenderjahr geburtsdatum erhebung beim subsidiäre abfrage bundeszentralamt steuern Übermittlungsverfahren vergleich massendatenschnittstelle kleinmelderlösung elster fristen 2026 korrektur storno fehlerhafter oder unterbliebener vorjahren kurzer hinweis zum datenschutz mit rechtsgrundlage Übermittlung zweckbindung erhobenen daten information betroffenen zuständigkeiten zwischen fachamt kasse kämmerei dokumentation rechnungsprüfung erfahrungsaustausch probleme fragen teilnehmenden